Tài khoản 635 là gì? Hướng dẫn chi tiết cách hạch toán chi phí tài chính
Giải đáp chi tiết tài khoản 635 là gì, nguyên tắc và phương pháp hạch toán chi phí tài chính theo Thông tư 200/2014 và 99/2025. Cập nhật quy định mới nhất 2026
Mục lục
Trong hoạt động kế toán của doanh nghiệp, việc hiểu rõ và hạch toán chính xác các loại tài khoản là vô cùng quan trọng. Tài khoản 635, hay còn gọi là Chi phí tài chính, đóng vai trò then chốt trong việc phản ánh các khoản chi phí phát sinh từ hoạt động đầu tư tài chính. Bài viết này sẽ đi sâu vào phân tích tk 635 là gì, nguyên tắc hạch toán, kết cấu và phương pháp hạch toán các nghiệp vụ liên quan, đặc biệt cập nhật theo Thông tư 200/2014/TT-BTC và Thông tư 99/2025/TT-BTC.
Tóm tắt nhanh về tài khoản 635:
- Mục đích: Phản ánh chi phí phát sinh từ hoạt động tài chính của doanh nghiệp.
- Các khoản chi phí tiêu biểu: Lãi vay vốn, lỗ từ hoạt động đầu tư, chi phí bán chứng khoán, chi phí vay mượn...
- Nguyên tắc hạch toán: Phải chi tiết theo từng nội dung chi phí, tuân thủ các quy định của Bộ Tài chính.
1. Tài khoản 635 là gì?
Tài khoản 635 là gì? Tài khoản 635 là một tài khoản thuộc nhóm tài khoản chi phí (tài khoản cấp 1) trong hệ thống tài khoản kế toán doanh nghiệp Việt Nam. Nó được sử dụng để ghi nhận và phản ánh tất cả các khoản chi phí phát sinh liên quan đến hoạt động tài chính của doanh nghiệp. Khác với các chi phí hoạt động sản xuất kinh doanh thông thường (như giá vốn hàng bán, chi phí quản lý, chi phí bán hàng), chi phí tài chính tập trung vào các khoản chi phí phát sinh từ việc huy động vốn, đầu tư tài chính, hoặc các hoạt động liên quan đến nghiệp vụ tài chính khác.
Năm 2026, với những thay đổi trong chuẩn mực kế toán quốc tế và quy định của Bộ Tài chính, việc nắm vững tk 635 la gi càng trở nên cấp thiết để đảm bảo tính chính xác và minh bạch trong báo cáo tài chính.
2. Nguyên tắc hạch toán tài khoản 635
Việc hạch toán tài khoản 635 cần tuân thủ chặt chẽ các nguyên tắc và quy định pháp lý hiện hành. Theo Thông tư 200/2014/TT-BTC (đã được sửa đổi bởi Thông tư 177/2015/TT-BTC) và các quy định mới hơn như Thông tư 99/2025/TT-BTC, các nguyên tắc chính bao gồm:
- Chi tiết theo nội dung chi phí: Tài khoản 635 phải được hạch toán chi tiết theo từng nội dung phát sinh cụ thể. Điều này giúp doanh nghiệp dễ dàng theo dõi, phân tích và kiểm soát các khoản chi phí tài chính.
- Không hạch toán các khoản chi phí không liên quan: Những khoản chi phí không thuộc bản chất của chi phí tài chính sẽ không được hạch toán vào tài khoản 635. Ví dụ: chi phí quản lý doanh nghiệp, chi phí đầu tư xây dựng cơ bản, các khoản chi được trang trải bằng nguồn kinh phí khác.
- Phân loại chi tiết: Tài khoản 635 cần được phân tích chi tiết theo hai loại chính: chi phí liên quan đến hoạt động đầu tư nguồn vốn tạm thời nhàn rỗi và các chi phí tài chính khác.
- Kết chuyển cuối kỳ: Toàn bộ chi phí tài chính phát sinh trong kỳ sẽ được kết chuyển vào tài khoản xác định kết quả kinh doanh (thường là TK 911 hoặc TK 635 theo quy định cụ thể) vào cuối mỗi kỳ kế toán để xác định lợi nhuận hoặc lỗ.
Việc tuân thủ nguyên tắc nợ tk 635 là gì giúp doanh nghiệp quản lý tốt hơn dòng tiền và hiệu quả hoạt động tài chính.
3. Kết cấu và nội dung phản ánh của tài khoản 635 – Chi phí tài chính
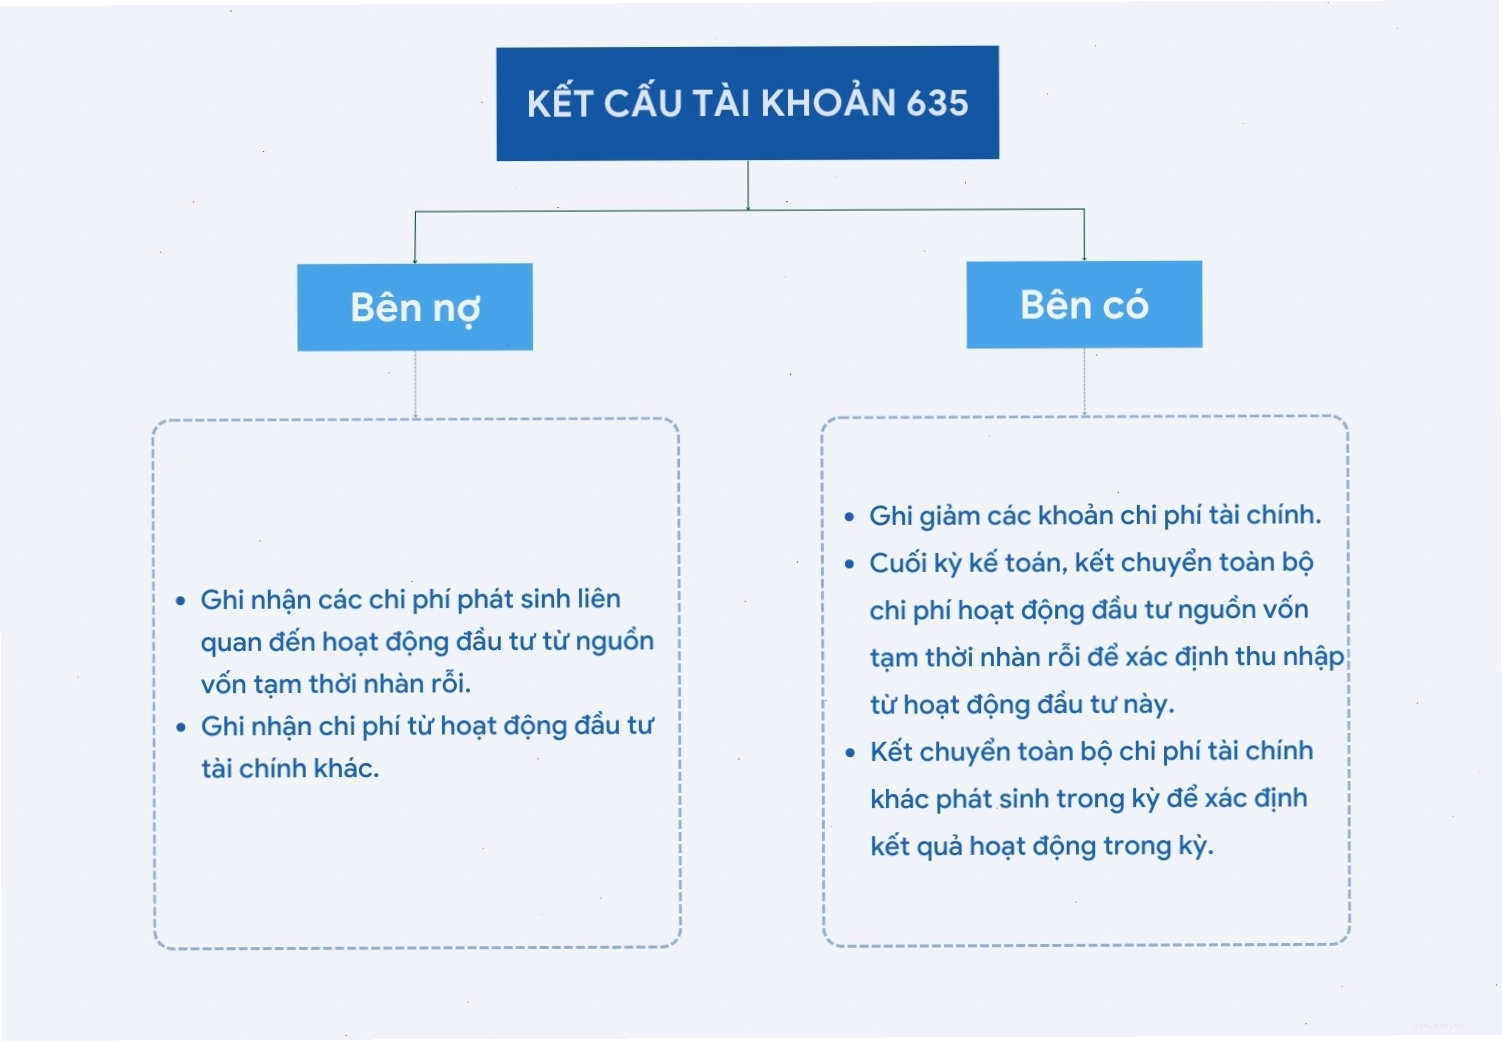
Tài khoản 635 – Chi phí tài chính có kết cấu cơ bản như sau:
Bên Nợ:
- Các khoản chi phí tài chính thực tế phát sinh trong kỳ.
- Các khoản lỗ từ hoạt động tài chính.
Bên Có:
- Các khoản chi phí tài chính được giảm trừ (nếu có).
- Kết chuyển chi phí tài chính vào tài khoản xác định kết quả kinh doanh vào cuối kỳ.
Số dư: Tài khoản 635 thường không có số dư cuối kỳ sau khi đã kết chuyển toàn bộ chi phí sang tài khoản xác định kết quả kinh doanh.
Nội dung phản ánh:
- Chi phí lãi vay từ các khoản đi vay để phục vụ hoạt động sản xuất kinh doanh hoặc đầu tư.
- Lỗ từ các hoạt động đầu tư tài chính (bán chứng khoán kinh doanh, thanh lý các khoản đầu tư...).
- Chi phí liên quan đến hoạt động thuê tài chính.
- Lỗ chênh lệch tỷ giá hối đoái phát sinh từ các giao dịch liên quan đến vay mượn ngoại tệ.
- Các chi phí tài chính khác theo quy định.
Việc hiểu rõ tk 635 là tài khoản gì giúp kế toán xác định đúng bản chất nghiệp vụ để ghi nhận vào tài khoản này.
4. Phương pháp kế toán một số nghiệp vụ tài khoản 635
Dưới đây là hướng dẫn hạch toán một số nghiệp vụ phổ biến liên quan đến tk 635 là tk gì, theo Thông tư 99/2025/TT-BTC:
- Chi phí lãi vay: Khi doanh nghiệp phát sinh chi phí lãi vay từ các khoản đi vay không đủ điều kiện vốn hóa theo chuẩn mực kế toán, kế toán ghi: Nợ TK 635, Có TK 111, 112, 311, 341,...
- Bán chứng khoán kinh doanh bị lỗ: Khi bán chứng khoán kinh doanh bị lỗ, kế toán ghi: Nợ TK 635, Có TK 121.
- Lỗ từ thanh lý tài sản đầu tư: Nếu việc thanh lý các khoản đầu tư (trừ đầu tư xây dựng cơ bản) bị lỗ, kế toán ghi: Nợ TK 635, Có TK 221, 222, 228,...
- Chi phí liên quan đến hoạt động đầu tư vốn tạm thời nhàn rỗi: Các chi phí này được ghi nhận để xác định thu nhập từ hoạt động đầu tư nguồn vốn tạm thời nhàn rỗi. Tuy nhiên, theo quy định, các chi phí này có thể được ghi nhận vào tài khoản thu nhập tài chính (TK 515) và sau đó kết chuyển.
- Thanh toán định kỳ tiền lãi thuê của TSCĐ thuê tài chính: Nợ TK 635, Có TK 111, 112, 311, 341,...
- Chiết khấu thanh toán cho người mua: Khoản chiết khấu thanh toán mà doanh nghiệp được hưởng khi thanh toán sớm cho nhà cung cấp, nếu được coi là khoản thu nhập tài chính, có thể liên quan gián tiếp đến việc quản lý dòng tiền và được xem xét. Tuy nhiên, chiết khấu thanh toán cho người mua (doanh nghiệp nhận được) thường ghi nhận giảm trừ doanh thu hoặc thu nhập tài chính. Chiết khấu thanh toán cho nhà cung cấp (doanh nghiệp trả tiền) khi nhận được thường ghi Nợ TK 111/112, Có TK 515 hoặc TK 635 (nếu được xem là giảm chi phí tài chính). Tuy nhiên, cách hạch toán phổ biến là Nợ TK 111/112, Có TK 515.
- Cổ tức ưu đãi ghi nhận chi phí tài chính: Nếu có các khoản cổ tức ưu đãi được ghi nhận là chi phí tài chính, kế toán ghi: Nợ TK 635, Có TK 372,...
Lưu ý rằng việc hạch toán cụ thể có thể thay đổi tùy theo từng trường hợp và quy định của Bộ Tài chính tại các thời điểm khác nhau.
5. Các câu hỏi thường gặp về chi phí tài chính
Dưới đây là giải đáp một số thắc mắc phổ biến liên quan đến tk 635 la gi và chi phí tài chính:
Tài khoản 635 có phải là tài khoản chi phí quản lý doanh nghiệp không?
Không. Tài khoản 635 là tài khoản chi phí tài chính, tách biệt hoàn toàn với tài khoản chi phí quản lý doanh nghiệp (TK 642). Chi phí quản lý doanh nghiệp bao gồm các chi phí cho bộ máy quản lý chung của toàn doanh nghiệp, trong khi chi phí tài chính chỉ tập trung vào các hoạt động đầu tư, vay mượn và các nghiệp vụ tài chính khác.
Khi nào thì lỗ từ hoạt động đầu tư được hạch toán vào tài khoản 635?
Khi doanh nghiệp bán các khoản đầu tư tài chính (chứng khoán, góp vốn...) hoặc thanh lý các khoản đầu tư này và phát sinh lỗ, khoản lỗ đó sẽ được ghi nhận vào bên Nợ của tài khoản 635.
Lãi vay có luôn được ghi nhận vào tài khoản 635 không?
Phần lớn chi phí lãi vay phát sinh trong kỳ sẽ được ghi nhận vào tài khoản 635. Tuy nhiên, theo quy định của chuẩn mực kế toán, một số khoản lãi vay có thể được vốn hóa và phân bổ vào giá trị tài sản đầu tư hoặc tài sản dở dang (ví dụ: lãi vay trong giai đoạn đầu tư xây dựng tài sản cố định). Các khoản lãi vay không đủ điều kiện vốn hóa sẽ được ghi nhận là chi phí tài chính tại TK 635.
Thông tư 99/2025/TT-BTC có những điểm mới nào về tài khoản 635?
Thông tư 99/2025/TT-BTC có những điều chỉnh nhằm tiệm cận chuẩn mực quốc tế, có thể bao gồm cách ghi nhận chi phí đầu tư tài chính và chi phí đi vay chi tiết hơn. Doanh nghiệp cần tham khảo kỹ các quy định trong thông tư này để áp dụng chính xác.
Kết luận và những lưu ý quan trọng
Tài khoản 635 – Chi phí tài chính là một phần không thể thiếu trong hệ thống kế toán của mỗi doanh nghiệp. Việc hiểu rõ tk 635 la gi, nguyên tắc và phương pháp hạch toán chi tiết sẽ giúp doanh nghiệp quản lý tốt hơn các chi phí phát sinh, từ đó nâng cao hiệu quả hoạt động tài chính và đảm bảo tính minh bạch, chính xác trong báo cáo tài chính. Luôn cập nhật các quy định mới nhất từ Bộ Tài chính, đặc biệt là các thông tư như TT 200 và TT 99, để việc hạch toán luôn tuân thủ pháp luật và tiệm cận với chuẩn mực quốc tế.
Để tối ưu hóa việc quản lý tài chính và kế toán, doanh nghiệp nên cân nhắc sử dụng các phần mềm kế toán chuyên nghiệp. Nếu quý vị quan tâm đến giải pháp MISA AMIS Kế toán, vui lòng liên hệ để nhận tư vấn chi tiết và trải nghiệm bản dùng thử miễn phí.
Bình luận